ゆうちょPay - べんりでおトクなゆうちょのスマホ決済

スクリーンショット
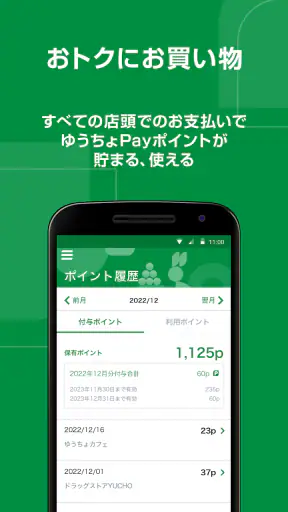
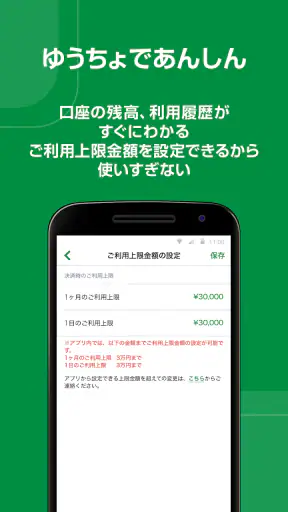
詳細
- 評価
- 3.1
- バージョン
- 1.7.6
- 開発者
- ゆうちょ銀行
ゆうちょPayは、ゆうちょ銀行が提供するスマートフォン決済アプリです。私は、ゆうちょ銀行を普段から使っていて、コンビニやドラッグストアでの支払いをスマホにまとめたい人に向いていると感じました。特に、支払い前に残高をチャージしておくタイプではなく、ゆうちょ銀行の口座を普段の支払いにつなげたい人にとって、考え方が分かりやすいサービスです。
一方で、誰にでも便利というわけではありません。普段使っている銀行口座がゆうちょ銀行ではない人や、複数の決済サービスを一つのアプリに集約したい人は、使い始める前に相性を考えたほうがよいでしょう。私はこのアプリを、たくさんの機能を楽しむ財布というより、日常の小さな支払いを手早く済ませるための道具として見ると、長所と短所がつかみやすいと思います。
初めて使う人が知っておきたい使い道
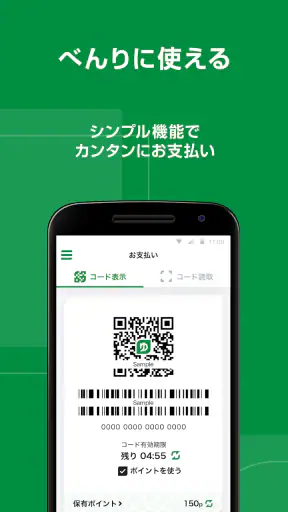
このアプリの中心は、スマホを使って対応している店で支払うことです。コンビニ、ドラッグストアなど、普段立ち寄る店で使えるため、現金を取り出す回数を減らしたい場面に合います。たとえば、仕事帰りに飲み物や日用品を買うとき、財布を開かずに会計を進められるのが分かりやすいメリットです。
私が便利だと思ったのは、先に決済用残高を用意しておくことを毎回の前提にしなくてよい点です。チャージ式の決済では、残高が足りるかを会計前に確認する必要がありますが、ゆうちょPayはその手間を減らせます。ただし、口座とのつながりを意識せず使えるという意味ではありません。支払いに使う口座や、登録時に求められる確認をきちんと済ませることが、最初の安心につながります。
料金面では無料で利用でき、対象年齢は3歳以上です。とはいえ、年齢だけで誰でもすぐ使えるという意味ではありません。実際に利用する人が自分の口座やスマホを管理できること、家族が設定を手伝う場合には、誰の口座で何を支払うのかを最初に決めておくことが大切です。
ゆうちょPayは2019年5月7日に登場し、現在のバージョンは1.7.6です。Androidでは7.0以上が必要で、長く使われてきた決済アプリとして、利用者は100万以上に達しています。評価は平均3.1で、評価数はおよそ3千件、レビュー数はおよそ1.3千件です。数字だけで良し悪しを決めるより、口座との相性と、近所で使いたい店が対応しているかを重視したいところです。
インストール後に焦らないための準備
最初にやるべきことは、アプリを開いて勢いで支払いへ進むことではありません。ゆうちょ銀行の口座を普段どのように使っているかを確認し、スマホの画面ロックや本人確認に必要な情報を手元に置いてから登録を始めるのがおすすめです。登録途中で通帳や口座情報を探し始めると、入力を中断してしまい、再開時にどこまで進んだか分かりにくくなります。
初回設定では、画面に表示される案内を一つずつ読みながら進めます。名前や口座に関する入力は、普段使っている情報と表記をそろえることが重要です。数字の入力ミスや、本人の情報と異なる内容で進めようとすると、支払い以前の段階で止まる可能性があります。ここは数分を急ぐより、入力内容を確認するほうが結果的に早く終わります。
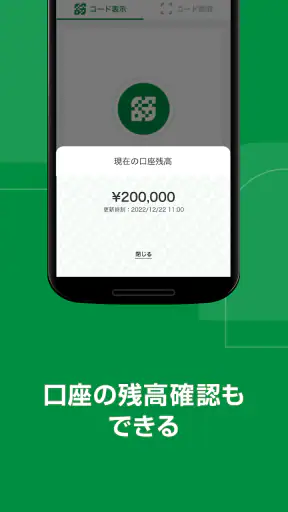
私は決済アプリを初めて使う人には、登録完了後すぐ店へ行かず、アプリ内で自分が何を操作できる状態になったのかを確認するよう勧めます。支払い画面を開く方法、残高や利用状況を確認する場所、設定を見直す場所を一度見ておくと、レジ前で慌てにくくなります。画面の名称や配置は更新で変わることがあるため、古い説明を覚えるより、現在の画面に出ている案内を基準にするのが安全です。
最初の支払いを成功させる手順
初回の利用先は、時間に余裕がある店を選ぶのがよいでしょう。急いでいる通勤途中の会計より、昼間に落ち着いて買い物できる場面のほうが、アプリを開く、支払い方法を表示する、店頭の案内に従うという流れを確認しやすいからです。最初から高額な買い物で試すのではなく、失敗しても困らない小さな支払いから始めると安心です。
会計前には、店が対応していることを確認します。ゆうちょPayという名前を知っていても、すべてのキャッシュレス対応店で自動的に使えるわけではありません。レジ周辺の表示や店員への確認を先に済ませ、対応していない場合の支払い手段も持っておくと、会計が止まるリスクを抑えられます。
支払い時は、アプリを開いて表示された案内に沿って操作します。店側の読み取り方法や、画面に表示される内容は会計場所によって違うため、私なら「ゆうちょPayで支払います」と先に伝えます。スマホの明るさを上げておく、通信できる状態にしておく、バッテリーを確認しておくという準備も、派手ではありませんが効果があります。
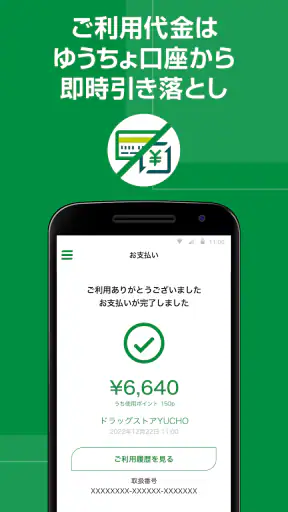
支払いが終わったら、レシートだけでなくアプリ側の利用履歴や表示も確認します。ここで見るべきなのは、金額、店名、処理が完了したかどうかです。会計後に画面を閉じる前に確認する習慣をつけると、二重に支払ったのではないか、処理が途中で止まったのではないかという不安を減らせます。これは、私がキャッシュレス決済を使うときに特に重視している手順です。
チャージ不要の便利さと、口座連携ならではの注意
このアプリの大きな特徴は、支払いのたびに事前チャージを必須としないことです。チャージ式サービスでは、残高不足を避けるために金額を先に移しておく必要があります。ゆうちょPayではその準備を省けるため、少額の買い物を思い立ったときに使いやすいと感じます。
ただし、チャージが不要だからといって、お金の流れを確認しなくてよいわけではありません。口座から支払う方式は、使った金額が口座残高に直接影響します。私は利用開始時に、週に一度だけでも履歴を確認するルールを決めるのがおすすめだと思います。特に、現金と他の決済手段を併用している人は、アプリだけを見て家計全体を把握したつもりにならないよう注意が必要です。
家族のスマホで使う場合も、口座の持ち主と実際の利用者を曖昧にしないほうがよいでしょう。親が設定を手伝うケースでは、本人確認の情報、スマホの所有者、支払いに使う口座を整理してから操作すると、後で「誰の支払いなのか」が分からなくなりにくいです。便利さを優先して他人に操作を任せきりにするより、利用者本人が基本的な確認方法を知っておくべきです。
レジ前で迷いやすいポイント
初めての人が混乱しやすいのは、決済アプリを開けば必ず支払えると思ってしまうことです。実際には、対応店舗かどうか、スマホが通信できるか、登録が最後まで完了しているかなど、いくつかの条件が重なります。アプリを入れただけで準備完了とは考えず、最初の支払いまでに一度設定を確認してください。
もう一つの注意点は、店員に伝える決済名です。スマホ決済全般を意味する言葉で伝えると、別のサービスとして処理されることがあります。私は店頭でサービス名をはっきり伝え、店側の画面や読み取り機の案内を見ながら進めるのが確実だと思います。後ろに人が並んでいると焦りますが、分からないまま何度も操作するより、いったん店員に確認したほうが早く済みます。
支払いが失敗したように見えたときは、すぐに連続操作しないことも大切です。通信の遅れなどで画面表示が追いついていない場合、何度も試すと重複処理の確認が難しくなります。まず画面の状態とレシートを確認し、利用履歴を見てから次の操作を判断する、という順番を守るのが安全です。
スマホを機種変更したときも、以前の端末と同じ感覚で使えるとは限りません。新しい端末でアプリを開き、ログインや本人確認を含む設定を確認してから、店頭で利用するようにしてください。古いスマホを処分する前に、アプリの利用状態や端末の管理を整理しておくと、後から慌てずに済みます。
他の決済方法と比べたときの向き不向き
一般的なチャージ式のスマホ決済と比べると、ゆうちょPayは残高を前もって移す作業を減らせる点が魅力です。毎回の買い物でチャージ残高を気にしたくない人、ゆうちょ銀行を生活費の中心にしている人には、財布に近い感覚で使いやすいでしょう。
反対に、複数の銀行やカードを使い分けたい人には、チャージ式やカード連携型のサービスのほうが管理しやすい場合があります。支払いを一つの口座に集めたくない人、店舗ごとのキャンペーンやポイントを最優先する人は、普段使っている別の決済手段を残したほうが満足しやすいと思います。
現金との比較では、会計をスマホで完結させられることが便利です。しかし、スマホの電池や通信状態に左右されるため、現金を完全に持たない運用はおすすめしません。私は、近所の対応店ではゆうちょPayを使い、初めて行く店や急いでいる場面では別の支払い手段も用意する使い分けが現実的だと感じました。
カード決済と比べると、カードを財布から出さずに済むことが気軽です。一方で、カードの利用明細を家計管理の中心にしている人は、口座からの支払い履歴を別に確認する必要があります。便利さだけでなく、毎月の支出をどこで確認するかまで考えて選ぶと、使い始めた後の戸惑いが少なくなります。
毎日の利用で役立つ三つの工夫
一つ目は、使う店を先に決めておくことです。対応店舗を会計直前に探すのではなく、自宅や職場の近くで利用できる店をいくつか覚えておくと、アプリを入れたのに使う機会がないという状態を避けられます。特に、コンビニだけでなくドラッグストアで日用品を買う人は、生活動線に組み込みやすいでしょう。
二つ目は、支払い履歴を見る日を決めることです。チャージ式では残高の減り方が目に入りやすい一方、口座から直接支払う方式では、使った実感が薄くなることがあります。買い物のたびに細かく確認するのが難しい人でも、定期的に利用履歴を見るだけで、使いすぎの発見につながります。
三つ目は、初回成功後に少額の定番支払いへ広げることです。いきなりすべての買い物を切り替えるのではなく、飲み物、日用品、昼食など、金額と利用頻度を把握しやすい用途から始めます。操作に慣れてから使う範囲を広げれば、口座残高の管理とアプリの操作を同時に無理なく覚えられます。
この三つは、店頭での操作方法を覚えるだけでは得られない実用的なコツです。ゆうちょPayを単なる支払いボタンとして扱うのではなく、どの店で、どの口座から、どの頻度で使うかを決めておくと、便利さが安定します。
私が感じた限界と、選ばないほうがよい人
私が最も大きいと感じた限界は、ゆうちょ銀行を使っていない人にとって、導入の意味が薄くなりやすいことです。決済アプリは、登録のしやすさだけでなく、普段のお金の流れと自然につながるかが重要です。別の銀行を主に使っているなら、無理に支払い先を増やすより、現在の銀行やカードに合う決済サービスを選ぶほうが管理しやすいでしょう。
また、決済サービスに多彩な特典やポイント管理を期待する人にも、慎重な判断を勧めます。私がこのアプリに期待する価値は、ゆうちょ銀行を使った日常支払いの分かりやすさです。買い物ごとの還元や、複数サービスのまとめ管理を最優先するなら、別の選択肢が合う可能性があります。
評価が平均3.1にとどまっていることも、インストール前に意識しておきたい点です。もちろん評価は端末環境や利用場面によって印象が変わりますが、決済アプリでは一度の操作ミスや登録時のつまずきが不満につながりやすいものです。最初から完璧に迷わず使えると期待せず、初回設定と対応店舗の確認に時間を取れる人のほうが向いています。
それでも、ゆうちょ銀行を日常的に利用し、コンビニやドラッグストアでの支払いをスマホに移したい人には、試す価値があります。無料で始められるため、使う店を一つ決めて小さく試し、履歴確認までできた時点で継続するか判断するのがよいでしょう。
次に試すなら、生活動線に合わせて
私なら、インストール後に登録を済ませ、対応している近所の店で小さな買い物を一度行います。会計前にサービス名を伝え、支払い後に金額と履歴を確認するところまでを一つの流れにします。ここまで成功すれば、単にアプリを入れただけではなく、自分の生活で使えるかどうかを判断できます。
その後は、コンビニだけに限定せず、ドラッグストアなど普段から利用する場所へ広げます。ただし、使うたびに口座残高と支出を意識し、現金やカードを完全に手放さないことが安心につながります。決済手段を増やすことより、迷わず管理できることを優先してください。
ゆうちょPayは、ゆうちょ銀行を使う人の毎日の支払いをシンプルにするアプリです。チャージの手間を減らせる一方、口座との関係、対応店舗、利用履歴の確認を自分で管理する必要があります。私は、特典を追いかけるよりも、身近な店で確実に使える決済方法を求める人にすすめたいです。
ファイナンス分野のアプリとして見ると、派手な機能で目を引くタイプではありません。しかし、登録を丁寧に行い、最初の支払いを落ち着いて試し、定期的に履歴を確認する使い方なら、現金中心だった人のスマホ決済への入り口になります。開発元はゆうちょ銀行で、対象年齢は3歳以上、料金は無料です。自分の口座と生活動線に合うかを確かめたうえで、無理のない範囲から始めるのが、私にとって最も納得できる使い方です。


